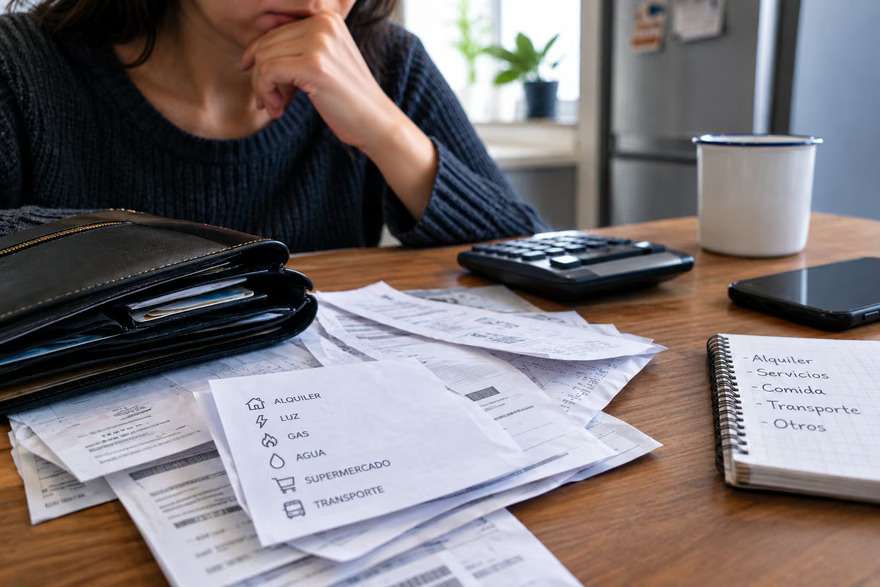
Los datos del sistema financiero expusieron un estancamiento en los saldos destinados al consumo cotidiano de los hogares durante octubre. La cautela del sector bancario y la contracción en la capacidad de endeudamiento familiar ralentizaron el dinamismo crediticio general.
Las mediciones de consultoras privadas confirmaron la reducción en el volumen financiado mediante plásticos de crédito a pesar de las festividades comerciales. La caída en los ingresos disponibles llevó a los consumidores a contraer gastos y ajustar el uso de sus líneas tradicionales.
El financiamiento bancario registró además un alza en los índices de morosidad que condiciona la colocación de nuevos préstamos personales. Las entidades del sistema prefieren abocarse a la regularización de las carteras vencidas antes de flexibilizar los requisitos para solicitudes de dinero líquido.
En contraposición a la desaceleración del consumo minorista, las operaciones con garantía real mostraron un incremento interanual superior al veinte por ciento. El empuje de las líneas hipotecarias impulsó las colocaciones a largo plazo y mantuvo activo el segmento inmobiliario nacional.
El comportamiento futuro del mercado crediticio dependerá de la recuperación del poder adquisitivo y del nivel de morosidad registrado. Las perspectivas de los analistas prevén una demanda cautelosa hasta que se consolide la estabilidad de las variables macroeconómicas.